
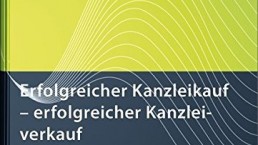
Buch zum Kanzleikauf/Kanzleiverkauf zu gewinnen
Wir verlosen ein Exemplar unseres Praxisleitfadens "Erfolgreicher Kanzleikauf - erfolgreicher Kanzleiverkauf" aus dem Anwaltverlag. Sparen Sie auf die Schnelle 69,00 €.
Die Kollegin Nadja Neuber, der Kollege Marc Selker und ich haben ein Buch geschrieben
Es heißt "Erfolgreicher Kanzleikauf - erfolgreicher Kanzleiverkauf" und ist eine Praxisleitfaden mit Überblick über die optimale Wahl der Rechtsform. Es ist im Anwaltverlag erscheinen, hat 208 Seiten und kostet 69,00 € - hier bei Amazon. Das ist eine Menge Geld, aber der Verlag meint, für den qualitativ hochwertigen Inhalt könne müsse man das verlangen.
Aber Weihnachten steht vor der Tür (heute noch mehr als sonst) und da müssen alle Ihr Geld zusammenhalten.
Deshalb verlosen wir hier ein Exemplare unseres Buchs!
Wer es gewinnen will, schreibt bitte bis zum Montag, 18. Dezember 2017 einen Kommentar zu diesem Beitrag. Bitte eine gültige eMail-Adresse hinterlassen. Die Gewinner werden ausschließlich über diese eMail-Adresse kontaktiert. Natürlich werden die eMail-Adressen nicht weitergegeben und auch nicht für andere Zwecke verwendet. Falls es mehr als einen Interessenten geben sollte, entscheidet das Los.
Mit etwas Glück liegt das Buch dann Heiligabend bei Ihnen unter dem Baum - und die Feiertage sind gerettet!
Nachtrag: Der Gewinner ist bestimmt; das Buch ist verschickt - wir wünschen viel Spaß damit!

Geschäftsführer: vorsicht bei Insolvenzforderungen des Finanzamts
Eines der vielen Probleme mit denen sich Geschäftsführer in der Krise ihrer GmbH konfrontiert sehen, ist die persönliche Haftung für Steuerverbindlichkeiten.
Wenn eine GmbH ihre Steuern nicht bezahlen kann, kann die Finanzverwaltung einen so genannten Haftungsbescheid gegen den Geschäftsführer erlassen. Das ist ein relativ unspektakulärer Zettel, auf dem steht, dass der Geschäftsführer privat nun für deren Steuerschulden aufkommen soll.
Im Gesetz - genauer § 69 der Abgabenordnung (AO) - steht dazu:
"Die in den §§ 34 und 35 bezeichneten Personen [das sind insbesondere die gesetzlichen Vertreter] haften, soweit Ansprüche aus dem Steuerschuldverhältnis (§ 37) infolge vorsätzlicher oder grob fahrlässiger Verletzung der ihnen auferlegten Pflichten nicht oder nicht rechtzeitig festgesetzt oder erfüllt oder soweit infolgedessen Steuervergütungen oder Steuererstattungen ohne rechtlichen Grund gezahlt werden. Die Haftung umfasst auch die infolge der Pflichtverletzung zu zahlenden Säumniszuschläge."
Es liegt auf der Hand, dass die Verteidigungsstrategie gegen derartige Haftungsbescheide ist, entweder darzulegen, dass der Geschäftsführer keine Pflichtverletzung begangen hat, oder die Steuerschulden nicht bestehen.
Wenn eine GmbH insolvent wird, gibt es bei letzterem ein besonderes Problem:
Im Insolvenzverfahren meldet das Finanzamt seine Steuerforderungen zur Insolvenztabelle an. Der Insolvenzverwalter prüft die Forderung und stellt diese in der Regel fest, weil die detaillierte Überprüfung dem Insolvenzverwalter nicht möglich ist. Der Geschäftsführer der GmbH kann der Forderung widersprechen, muss es aber nicht. § 178 der Insolvenzordnung (InsO) lautet:
"Eine Forderung gilt als festgestellt, soweit gegen sie im Prüfungstermin oder im schriftlichen Verfahren (§ 177) ein Widerspruch weder vom Insolvenzverwalter noch von einem Insolvenzgläubiger erhoben wird oder soweit ein erhobener Widerspruch beseitigt ist. Ein Widerspruch des Schuldners steht der Feststellung der Forderung nicht entgegen."
Da der Insolvenzverwalter die Forderung auch feststellen kann - und im Zweifel auch wird - wenn der Geschäftsführer der Forderung widerspricht, könnte man meinen, dass es keine Rolle spielt, ob der Geschäftsführer überhaupt etwas zu der Forderung sagt.
Der Haken für den Geschäftsführer ist aber, dass er, wenn er der Anmeldung einer Steuerforderung gegenüber der GmbH nicht widerspricht, im Haftungsverfahren gemäß § 166 AO mit Einwendungen gegen die Höhe der Steuerforderung ausgeschlossen ist, wenn er der Forderungsanmeldung hätte widersprechen können, dies aber nicht getan hat. § 166 AO lautet:
"Ist die Steuer dem Steuerpflichtigen gegenüber unanfechtbar festgesetzt, so hat dies neben einem Gesamtrechtsnachfolger auch gegen sich gelten zu lassen, wer in der Lage gewesen wäre, den gegen den Steuerpflichtigen erlassenen Bescheid als dessen Vertreter, Bevollmächtigter oder kraft eigenen Rechts anzufechten."
Der Bundesfinanzhof (BFH) hat dies mit seiner lesenswerten nun veröffentlichten Entscheidung vom 27.9.17 zu Aktenzeichen XI R 9/16 ausdrücklich bestätigt.
Geschäftsführer sollten daher unrichtige oder geschätzten Anmeldungen der Finanzverwaltung im Insolvenzverfahren über das Vermögen der GmbH auf jeden Fall förmlich widersprechen.
Nachtrag:
Am 13.11.2018 hat die Finanzverwaltung beschlossen, die besprochene Entscheidung des Bundesfinanzhofs im Bundessteuerblatt Teil II zu veröffentlichen. Damit werden zugleich die Finanzbehörden die Entscheidungen allgemein anwenden (hier geht's zum pdf-Schreiben).

Denkfehler bei Richtern und Geschäftsführern
Regelmäßige Leser wissen, dass ich mich nicht nur mit Jurakram befasse, sondern insbesondere damit, wie gute Entscheidungen getroffen werden.
Dazu habe ich bereits häufiger etwas geschrieben; beispielsweise darüber, wie wir in die Denkfalle der runden Zahlen tappen, darüber, dass CSU-Politiker durchschnittlich mindertalentiert sind, über die Verlustaversion von Air Jordan, allgemein über strategisches Denken in komplexen Situationen und darüber, zu verhandeln wie John Coltrane spielt.
Um so mehr freut es mich, dass die Befassung mit Fehlern bei Wahrnehmung und Beurteilung sich mittlerweile anschickt, in den Mainstream zu wandern.
Heute morgen hatte ich in der Bahn bei der Lektüre der Doktorarbeit von Justus Gotthardt mit dem Titel "Begrenzung des unternehmerischen Risikos im Insolvenzverfahren" im Abschnitt über Insolvenzverschleppungshaftung - also der Haftung aufgrund verspäteter Stellung eines Insolvenzantrags - Folgendes gefunden:
"Über diesen Katalog an Haftungstatbeständen hinaus [gemeint sind § 15a InsO und § 64 GmbHG] wird die Haftung der geschäftsleitenden Personen jedoch grundsätzlich abgelehnt, da sich inzwischen in Literatur und Rechtsprechung die Erkenntnis durchgesetzt hat, dass einer richterliche Kontrolle unternehmerischer Entscheidung enge Grenzen zu setzen sind, um der hindsight bias vorzubeugen. Also der belasteten Bewertung unternehmerischer Entscheidungen in der Rückschau unter dem Eindruck des Eintritts ursprünglich ungewisser Entwicklungen. Dieser wissenschaftlich anerkannte Bewertungsfehler hat sich inzwischen weltweit in der Etablierung von Entscheidungsfreiräumen, die einer richterlichen Kontrolle entzogen werden, niedergeschlagen." (Seite 148)
Ein kleiner Wermutstropfen für die juristischen Leser ist vielleicht, dass die Dissertation am Fachbereich Wirtschaftswissenschaften der Universität Siegen eingereicht wurde und nicht an einer juristischen Fakultät.
Ökonomen liegen diese Fragestellungen ohnehin näher als den Juristen. Schließlich wurde Daniel Kahnemann für „das Einführen von Einsichten der psychologischen Forschung in die Wirtschaftswissenschaft, besonders bezüglich Beurteilungen und Entscheidungen bei Unsicherheit“ im Jahr 2002 und Richard Thaler für seine Beiträge zur Verhaltensökonomik 2017 mit dem Alfred-Nobel-Gedächtnispreises für Wirtschaftswissenschaften bedacht.
Ein großer Wermutstropfen für die Geschäftsführer ist, dass es nicht nur die Insolvenzverschleppungshaftung gibt, sondern beispielsweise auch die aufgrund eines existenzvernichtendem Eingriffs. Hierzu schreibt Gotthardt:
"Zusammenfassend lässt sich feststellen, dass die Geschäftsleitung der vorbeschriebenen neuen Haftungsausweitung aufgrund wrongful trading nur entgehen kann, wenn sie anhand umfassender Prüfungen der Liquiditätslage der Gesellschaft sicherstellt, dass durch geplante Zahlungen an die Gesellschafter die Zahlungsfähigkeit weder aktuell, noch in absehbarer Zukunft in Frage gestellt wird" (Seite 156)
Und leider ist es trotz aller Haftung so, wie Justus Gotthardt am Anfang seiner Arbeit konstatiert:
"In jedem Fall zeigen die Insolvenzstatistiken hinsichtlich der Befriedigungsquoten der ungesicherten Insolvenzgläubiger jedoch, dass bisher kein wirksames gesetzliches Mittel gefunden wurde, die Verantwortlichen von krisenbefangenen Gesellschaften effektiv zu motivieren, rechtzeitig die Möglichkeiten der Sanierungsoptionen in der Insolvenz in Betracht zu ziehen, anstatt in weitgehender informatorischer Abschottung von der Außenwelt den Kampf um das Unternehmen bis zum Letzten zu führen." (Seite 35)
Vielleicht ist der größte Denkfehler in diesem Zusammenhang, zu denken, es wird schon gutgehen.
Onliepräsentation Kanzleisoftware KLEOS – mein Eindruck
Ich beschäftige mich schon relativ lange mit Kanzleisoftware. Nun konzipieren die Kollegin Hübner und ich den Marktüberblick Kanzleisoftware für die AG Kanzleimanagement neu - nach fünf Jahren hat er ein Update verdient.
(Auch) zur Vorbereitung dieses Updates habe ich mir heute morgen in einer Online-Präsentation das Produkt KLEOS von Wolters Kluwer zeigen lassen - eine cloudbasierte Lösung. Read more
Sehr kreative Abrechnung
Ich vertrete einen Mandanten der weltweit Schiffe ausstattet gegen seine ehemalige Steuerberaterkanzlei aus Flensburg. Diese hat sich darauf spezialisiert, Mandanten aus Dänemark zu beraten, auch der Kanzleiname ist dänisch.
Bevor mein Mandant dort Mandant wurde, gingen diverse eMails hin und her, auf denen auf dänisch geklärt wurde, welche Leistung zu welchen Preisen erbracht werden soll. Für einen Teil der Leistung wurde ein Pauschalhonorar vereinbart. Der eigentliche Steuerberatervertrag ist auf deutsch.
Nun kam es, wie es kommen musste: Die Steuerberater rechneten Leistungen nach Zeit ab, die nach Auffassung des Mandanten von der Pauschalvereinbarung umfasst sind. Zudem waren die Abrechnungen nicht nachvollziehbar.Read more
Insolvenz aber richtig: so vermeiden Sie Anfängerfehler!
Die Schwäbische Zeitung meldet, dass die Staatsanwaltschaft Stuttgart die Prüfung der Insolvenz des Pfullendorfer Küchenbauers Alno übernommen hat.
Die Behörde untersuche, ob es Hinweise auf eine mögliche Insolvenzverschleppung gibt. Die Gesellschafter des Unternehmens werfen dem ehemaligen Vorstandschef und der Finanzchefin vor, das volle Ausmaß der Unternehmenskrise verschwiegen zu haben. Außerdem stellt sich die Frage, ob die Eigentümer andere Gläubiger benachteiligt haben.Read more
Schulden bezahlt – trotzdem Insolvenzverfahren
Die Nerven meines Mandanten liegen blank. Und das zu recht.
Er hatte - nicht zum ersten Mal - die Sozialversicherungsbeiträge nicht an die Krankenkasse gezahlt. Insgesamt waren rd. 10.000,00 € aufgelaufen. Nun war bei der Krankenkasse die Hutschnur gerissen und sie hatte einen Insolvenzantrag über das Vermögen seiner GmbH gestellt.
Noch bevor das Gericht so richtig aktiv wurde, hat mein Mandant, die kompletten Rückstände bei der Krankenkasse bezahlt. Natürlich, ohne mich vorher zu fragen.
Dabei war er davon ausgegangen, dass damit auch der Insolvenzantrag vom Tisch ist. Aber das war ein Irrtum.Read more
Pleite durch Sanierung (Sanierungsgewinne und Steuern)
Heute ist die Entscheidung des Großen Senats des Bundesfinanzhofs (BFH) zum Sanierungserlass, der bis dahin die Steuerfreiheit von Sanierungsgewinnen regelte, just ein Jahr alt.
Wie ist der Stand für die Beratungspraxis?Read more
Gesellschafterfinanzierung – BFH beendet „Verlustanrechnung“
Gesellschafterfinanzierung: Früher war alles besser - jedenfalls für Gesellschafter bei der Finanzierung ihrer Gesellschaft.
Häufig geben GmbH-Gesellschafter ihrer Gesellschaft Darlehen oder bürgen, damit die GmbH einen Bankkredit bekommt. Wir hatten hier schon häufiger auf die mit diesen eigenkapitalersetzenden Gesellschafterleistungen verbundenen Probleme hingewiesen.
Nun hat der Bundesfinanzhof (BFH) noch ein weiteres Problem verursacht.Read more
Sicher Zufall (Firmenbestattung)
Gestern hatte ich zwei Schlussberichte aus zwei Insolvenzverfahren auf dem Tisch.
Beide Verfahren hatten nichts miteinander zu tun. Das eine Verfahren stammt aus 2008, das andere aus 2011. Die Unternehmen waren in unterschiedlichen Orten und in komplett unterschiedlichen Branchen tätig. Eines montierte Kleinteile für die Möbelindustrie, das andere projektierte und fertigte Kläranlagen.
Na ja, eine Gemeinsamkeit gab es doch: in beiden Verfahren war Herr S. aus Barsinghausen kurz vor der Pleite Geschäftsführer geworden. Dann habe ich noch ein wenig weiter gesucht und siehe da: das Gleiche bei einem Baugeschäft, einem Stahlbauer und einer Bekleidungsfirma. Na Sowas!
In einigen Fällen hatte auch ein Unternehmen, das irgendwas mit Handelsagentur und Beteiligung in der Firma trägt und in einem Reihenhaus in der Nähe der Deister-Freilicht-Bühne residiert, vorher die Anteile der späteren Schuldner übernommen.
Der Mitgeschäftsführer der Handelsagentur, Herr B., hat das gleiche Spielchen auch schon ein paar Mal gespielt. Im Internet findet sich gleich eine ganze Liste weiterer Unternehmen.
Das dahinterstehende Geschäftsmodell ist, die vermeintlich wertvollen Vermögensgegenstände - insbesondere Kundenkontakte - auf eine neue Gesellschaft zu übertragen und die Restgesellschaft in die Insolvenz zu schicken und deren Vermögenswerte billig zu erwerben. Teil dieses Gesamtpakets ist dann eben auch, die Geschäftsführung des bisherigen Unternehmens zu übernehmen.
In den Fällen die ich angeschaut habe, hat das allerdings überhaupt nichts gebracht: die neuen Gesellschaften waren spätestens nach zwei Jahren auch insolvent und mit Ihnen die Gesellschafter - und Haftungsansprüche hat der Insolvenzverwalter natürlich auch gegenüber den alten Gesellschaftern geltend gemacht.
Der Dumme ist dabei natürlich der alte Unternehmer, denn der ist nochmal Geld losgeworden für einen unsinnigen Rettungsversuch und zahlen muss er am Ende doch. Ich halte das für Geldschneiderei mit den Ängsten und Hoffnungen der Inhaber. Hier habe ich schon einmal etwas dazu geschrieben.
Mein Tipp für Unternehmer: sparen Sie sich das Geld für den "Bestatter" und glauben Sie nicht deren Versprechungen! Einen Insolvenzantrag können Sie selber stellen - die Formulare können Sie hier herunterladen. Und je eher Sie dies nach dem Eintritt der Krise tun, um so geringer ist das Risiko das Sie selbst haften müssen und um so größer die Chance, das Unternehmen zu erhalten.
Wenn Sie wissen wollen, wie Sie Ihre Schäfchen noch ins Trockene bringen, Ihre Familie vor Haftung bewahren und wie Sie sich vor Verfolgung durch den Staatsanwalt schützen, ist vielleicht unser Krisenberatungs-Pauschalangebot "Last-Minute" das Richtige für Sie. Hier gibt es den Flyer im pdf-Format dazu.
Welche Berater beim Unternehmenskauf und -verkauf?
Braucht man Berater beim Unternehmensverkauf oder -kauf? Und wenn ja, welche? Ganz klar: Es kommt darauf an. Wir haben eine Checkliste erstellt, die bei der Auswahl hilft.