
Steigt die Zahl der Insolvenzen wieder?
Seit Jahren sinkt die Zahl der Insolvenzen. Möglicherweise zeichnet sich nun eine Trendwende ab.
Ende der vergangenen Woche hat das Statistische Bundesamt die Zahlen bis Oktober 2017 veröffentlicht. Obwohl die Zahl der Insolvenzverfahren von Januar bis Oktober 2017 im Vergleich zum Vorjahr insgesamt um 5,9% gesunken ist, sind im Oktober 2017 die Insolvenzen im Vergleich zum Oktober 2016 um 1,8 % gestiegen.
Besonders deutlich ist die Änderung bei den Unternehmensinsolvenzen.
Betroffen sind vor allem der Handel (einschließlich Instandhaltung und Reparatur von Kraftfahrzeugen), gefolgt vom Baugewerbe und der Erbringung von freiberuflichen, wissenschaftlichen und technischen Dienstleistungen.

Dazu passt der just von Barkow Consulting aktualisierte Index der Zinsen für Unternehmenskredite. Die Zinsen sind aktuell um 0,09% gegenüber der Vorwoche angestiegen und liegen nun m Schnitt bei 1,90% und damit auf einem Zwei-Jahres-Hoch.
Nehmen Sie Kontakt zu uns auf, bevor es bei Ihnen eng wird.

Was soll denn der Schei..!?
Im Bereich der Unternehmenstransaktionen ist meine besondere Leidenschaft der Bereich "Distressed M&A" - die Übertragung eines Unternehmens aus der Krise.
Oft werde ich erst beauftragt, wenn ein vorläufigen Insolvenzverwalter bestellt ist. Wenn der eine Möglichkeit sieht, das Unternehmen fortzuführen, komme ich ins Spiel, um einen Investor zu finden und dafür zu sorgen, dass das Unternehmen und seine Arbeitsplätze erhalten bleiben.
Auf die Plätze ...
So geschehen in der Woche vor Weihnachten. Der Insolvenzantrag war spät gestellt worden - die Eröffnung des Insolvenzverfahrens sollte am 1. Februar erfolgen. Für den kompletten Investorenprozess blieb damit nur ein Zeitrahmen von gut einem Monat.
Wenn ein solcher Auftrag kommt, passiert bei mir das gleiche, wie bei dem Duracell-Hasen nach dem Einlegen einer neuen Batterie. Ich komme sofort "in Wallung".
Ich habe also sofort einen Termin im Unternehmen mit dem Geschäftsführer vereinbart, damit ich alle relevanten Daten zum Unternehmen zusammen bekomme und kurzfristig ein Verkaufsexposé erstellen kann.
Der vorläufige Insolvenzverwalter war bereits im Unternehmen gewesen und hatten die gesamte Belegschaft über das Insolvenzverfahren und seine nächsten Schritte informiert - darüber, dass er das Unternehmen fortführen wird, dass Löhne und Gehälter über das Insolvenzgeld gesichert sind, über die Investorensuche und den geplanten Erhalt der Arbeitsplätze. Die Arbeitnehmer kannten also den Ernst der Lage.
In einer derartigen Situation stehen die Arbeitnehmer in aller Regel machen weiter ihren Job, damit die Arbeitsplätze auch langfristig erhalten werden können. In aller Regel.
... Fertig.
Um so überraschter war ich, als das Unternehmen außer dem Geschäftsführer und einer Empfangsdame ("Ich bin eigentlich nicht da, weil ich eigentlich Urlaub habe.") menschenleer war und alle Maschinen in der Produktionshalle stillstehen.
Zu der zwei Tage später seitens des Insolvenzverwalters angeordneten Inventur das gleiche. Außer dem Geschäftsführer erschien niemand. Alle "krank".
Währenddessen lief in den Tagen um Weihnachten hier im Büro die „Maschine“ auf Hochtouren. Das Verkaufs-Exposé musste fertig werden, die Recherche nach potentiellen Investoren abgeschlossen und die Versandliste erstellt werden. Eigentlich könnte es jetzt losgehen.
Tatsächlich winken der Geschäftsführer und der vorläufige Verwalter ab. Die schlechte Stimmung im Unternehmen ist Programm und die Arbeitsverweigerung auch den Kunden nicht unbemerkt geblieben, die ihre Aufträge nicht rechtzeitig bekommen. Dringend benötigte Aufträge bleiben aus. Die Fortführung kippt, die Investorensuche wird abgebrochen und das Unternehmen eingestellt.
Und all jene, die meinten, aus stummen Protest dem Insolvenzverwalter symbolisch den Mittelfinger zeigen zu müssen, indem sie einfach nicht mehr zur Arbeit erscheinen und die Fortführungsbemühungen sabotieren, werden am Ende auf der Straße stehen.
Das macht mich echt sauer.
Ich bin ein Kind aus einer Arbeiterfamilie. Mein Vater war über 35 Jahre Monteur bei einem großen Bremer Unternehmen für industrielle Feuerungstechnologien. Meist war er monatelang im Ausland (Schweden, Afrika, Frankreich, USA). Als Kinder haben wir ihn wenig gesehen - meist nur an Wochenende, bevor er montags mit frischer Wäsche im Koffer für die nächsten Wochen wieder los musste. Aber seine Arbeit war ihm so wichtig, dass er, als er einmal einem Bremer Lokalreporter vor das Mikrofon lief und gefragt wurde, was ihm das wichtigste in seinem Leben sei, er tatsächlich antwortete: Meine Firma!
Auch wenn er "nur" ein Monteur war, so fühlte er sich trotzdem immer als ein Teil des Ganzen. So ein bisschen, als wäre der Laden ein Stück weit auch seiner. Und wenn er dann nach wochenlanger Abwesenheit nach Hause kam und er seine Abrechnungen in die Firma brachte und ich ihn als kleines Mädchen begleiten durfte, dann war das immer total toll. Ein großer Industriebetrieb mit großen Hallen, schwere und laute Maschinen, der Geruch nach Maschinenöl. Das fand ich schon als kleines Mädchen beeindruckend!
Und das ist bis heute so geblieben: Wenn ich heute durch gewerbliche/produzierende Unternehmen gehe, dann finde ich das noch immer großartig und bin echt wie so ein bekloppter Freak versessen darauf, das Unternehmen zu erhalten. Unbedingt.
Und Arbeitnehmer, die aus Ignoranz alle Bemühungen boykottieren und sich damit um ihren Arbeitsplatz zu bringen, gehen mir echt gegen den Strich! (Und das ist die freundliche Formulierung...)
 Hier lesen Sie mehr zu den Themen Unternehmensnachfolge und Unternehmensverkauf. Hier erfahren Sie mehr über unsere Arbeit - wenn Sie haben, rufen Sie mich an.

Internet kaputt
Etwa 24 Stunden lang war unsere Internetseite offline, weil es bei unserem Dienstleister Mittwald einen ganz erheblichen Ausfall von Hardwarekompontenten gab.
Am Anfang gab es Verzögerungen beim Abrufen von eMails aber auch nicht so gravierend, dass wir uns entschlossen hätten, unseren Notfallplan umzusetzen.
Dass unsere Internetseite offline ist, fanden wir zwar ärgerlich, aber mehr eigentlich auch nicht - wir sind ja nicht Amazon oder Google oder einer der Onlinehandler, die zunehmend nervöse Nachrichten über die sozialen Medien an Mittwald schickten.
Allerdings haben wir gut 15 Anrufe und eMails bekommen mit dem Hinweis, das unsere Seite nicht funktioniert.
Herzlichen Dank dafür und Entschuldigung für etwaige Unannehmlichkeiten.
Gute Vorsätze für 2018
Die Zeit um den Jahreswechsel wird typischerweise genutzt, um sich mit Vorsätzen zu befassen, so wie es auch @anwaltsgelaber getan hat:
Meine Vorsätze für 2018:
— Anwaltsgelaber (@anwaltsgelaber) December 30, 2017
-dolus directus 1. Grades
-dolus directus 2. Grades
-dolus eventualis
Im Strafrecht ist der Vorsatz, wie sich aus dem Umkehrschluss aus § 16 Abs. 1 StGB ergibt, die Kenntnis aller Tatumstände eines Straftatbestandes und der Wille zu deren Verwirklichung. Er ist zwingendes Tatbestandsmerkmal - ohne Vorsatz keine Strafe, wenn nicht die Strafbarkeit durch Fahrlässigkeit ausdrücklich bestimmt ist.
Aber so einfach ist es natürlich nicht, wie schon der Generalvertreter Traps im Hörspiel "Die Panne" von Friedrich Dürrenmatt erfahren müsste:
"Damit begann ein langes Gerede zwischen dem Verteidiger und dem Staatsanwalt, ein hartnäckiges Hin und Her, halb komisch, halb ernst, eine Diskussion, deren Inhalt Traps nicht begriff. Es drehte sich um das Wort dolus, von dem der Generalvertreter nicht wußte, was es bedeuten mochte."
Zur Abgrenzung wird der Dolus (Vorsatz) in drei Stufen eingeteilt:
Dolus directus 1. Grades („Absicht“): Der Täter hat den zielgerichteten Wille, den tatbestandlichen Erfolg herbeizuführen; es kommt ihm gerade auf diesen an.
Dolus directus 2. Grades („direkter Vorsatz“, „Wissentlichkeit“): Der Täter muss den Erfolg durch wissentliches Handeln herbeiführen. Der Erfolg muss allerdings nicht wie bei der Absicht das angestrebte Ziel sein.
Dolus eventualis („Eventual- oder bedingter Vorsatz“): Der Täter hält der Taterfolg für möglich und nimmt ihn billigend in Kauf, selbst wenn er ihn nicht will.
Grundsätzlich ist der Eventualvorsatz ausreichend, um eine Strafbarkeit zu begründen, wenn nicht im Gesetz Absicht vorausgesetzt wird.
Problematisch ist der schmale Grat der Abgrenzung des Eventualvorsatzes von der bewussten Fahrlässigkeit, der dann über Strafbarkeit oder nicht entscheiden kann.
Eine bewusste Fahrlässigkeit soll nach ständiger Rechtsprechung vorliegen, wenn der Täter ernsthaft auf den Nichteintritt eines tatbestandlichen Erfolgs vertraut. Nach Auffassung des Bundesgerichtshofs ist Eventualvorsatz selbst dann anzunehmen, wenn dem Täter ein Erfolgseintritt an sich zwar unerwünscht sein mag, er diesen aber billigt.
Meine Empfehlung für das neue Jahr: machen Sie sich nicht strafbar - obwohl es im Nebenstrafrecht weiß Gott mehr als genug Gelegenheiten dafür gibt, zumal wenn man kein Compliance-System hat.
Ein paar Beispiele worauf Sie achten sollten, finden Sie in unseren Rubriken Compliance und Geschäftsführerhaftung.
Verschwiegenheitspflicht reloaded
Passend zum Totalversagen der Bundesrechtsanwaltskammer (BRAK) beim Versuch, entsprechend dem gesetzlichen Auftrag zum 01.01.2018 die sichere Kommunikation durch ein besonderes elektronisches Anwaltspostfach (beA) umzusetzen, ist - ebenfalls zum 01.01.2018 - eine schon im vergangenen Mai beschlossene Änderung der Berufsordnung (BORA) in Kraft getreten. Diese lautet:
„Die Verschwiegenheitspflicht gebietet es dem Rechtsanwalt, die zum Schutze des Mandatsgeheimnisses erforderlichen organisatorischen und technischen Maßnahmen zu ergreifen, die risikoadäquat und für den Rechtsanwaltsberuf zumutbar sind. Technische Maßnahmen sind hierzu ausreichend, soweit sie im Falle der Anwendbarkeit des Datenschutzrechts dessen Anforderungen entsprechen; sonstige technische Maßnahmen müssen ebenfalls dem Stand der Technik entsprechen. Abs. 3 lit. c) bleibt hiervon unberührt.“
Die neue Vorschrift konkretisiert die allgemeinen Berufspflichten der Rechtsanwälte, zu denen insbesondere die Verschwiegenheit gehört. Der Kollege Prof. Dr. Thomas Gasteyer hat dazu im jüngsten Anwaltsblatt einen kurzen Aufsatz geschrieben.
Während also die Kammer sich - vergeblich - bemüht hat, die Verschwiegenheitspflicht auszuhebeln, haben wir unser Konzept für Datenschutz, Datensicherung und Zugang überprüft und natürlich das Schloss unseres bestimmt 500 kg schweren Kanzleitresors geölt.
Nicht vergessen: nach § 203 StGB können Anwälte die Mandantengeheimnisse offenbaren mit Freiheitsstrafe bis zu einem Jahr bestraft werden.
Eine schöne - und natürlich nur theoretische - Frage für die Strafrechtler unter den Lesern wäre in diesem Zusammenhang übrigens, ob ein Kammerpräsident S. sich nach § 203 StGB in mittelbarer Täterschaft durch Unterlassen strafbar machen kann.
Mittelstand für 2018 optimistisch
Pünktlich zum Anfang des Jahres meldet sich Warth & Klein Grant Thornton zu Wort mit dem Ergebnis einer Umfrage unter Führungskräften von rund 2.500 Unternehmen aus dem Mittelstand in 36 Ländern.
Was verrät diese über die Stimmung in Deutschland?
Trotz politischer Unsicherheiten schätzen 72 % der befragten deutschen Firmenmanager die Entwicklung ihrer geschäftlichen Aktivitäten optimistisch ein; eine Zahl, die im Vorjahr bei nur 59 % lag. Zudem erwarten 56 % der Befragten eine Umsatzsteigerung. Auch dieser Wert lag mit 38 % im Vorjahr deutlich niedriger.
Eine positive Entwicklung sehen deutsche Firmen ebenfalls im Export: 26 % erwarten eine positive Entwicklung in diesem Bereich. Immerhin 4 % über den Vorjahreserwartungen.
Überraschend ist, dass der Optimismus in anderen europäischen Volkswirtschaften deutlich ausgeprägter ist als bei uns in Deutschland. Würde man Vergleiche ziehen, läge Deutschland nur im Mittelfeld.
Nachstehend die Verteilung der Top-3-Länder, wenn es um die Einschätzung der Unternehmer zu einer positiven Geschäftsentwicklung in 2018 geht:
- Platz: Finnland (96 %)
- Platz: Niederlande (92 %)
- Platz: Irland (80 %).
Mit Blick auf die Umsatzerwartungen haben die niederländischen Manager die Nase vorn: 82 % von Ihnen erwarten steigende Umsätze, gefolgt von Irland mit 64 % und Schweden mit 61 %.
Das Ergebnis der Umfrage zeigt aber auch, dass das Thema Fachkräftemangel unverändert besteht. Die Sorge um gut qualifiziertes Personal bleibt auch in 2018 ein Thema.
Aber auch Regulierungen und ein hohes Maß an Bürokratie scheinen mittelständische Unternehmen in ihrem Handeln einzuschränken; fehlende Wertschätzung durch Bundesregierung und politische Administrationen sind ein weiterer Negativfaktor.
Gewinnvorträge in der GmbH beim Unternehmensverkauf
Vor kurzem hatten wir schon einmal etwas dazu geschrieben, wem der laufende Gewinnanspruch beim Verkauf einer GmbH zusteht.
Eine weitere Frage die in diesem Zusammenhang immer wieder auftaucht, ist, wie beim Verkauf von Anteilen an einer GmbH mit aufgelaufenen Gewinnvorträgen umgegangen werden soll.
Grundsatz
Beim Verkauf von GmbH-Anteilen - einem so genannten Share-Deal - bleibt die Gesellschaft unverändert, nur der Eigentümer wechselt. Der Käufer erwirbt daher grundsätzlich auch die zum Übergabestichtag vorhandenen aufgelaufenen Bilanzgewinne.
In der Praxis stellt sich für Käufer und Verkäufer daher die Frage, wie sie mit diesen aufgelaufenen Gewinnvorträgen umgehen - zumal zu einem Zeitpunkt über den Kaufpreis verhandelt wird, zu dem oft noch nicht feststeht, wie viel Kapital zum Übergabestichtag tatsächlich vorhanden sein wird.
Festlegung des Eigenkapitals im Kaufvertrag
Beispielsweise soll der Kaufpreis 500.000,00 € betragen, bei einem Eigenkapital von 100.000,00 €. Mit Eigenkapital ist hier allerdings nicht das satzungsgemäße Kapital gemeint, sondern Vermögen abzüglich Schulden. Im Vertrag kann dies beispielsweise wie folgt formuliert werden:
"Der Kaufpreis für die in einzelnen bezeichneten Anteile beträgt 500.000,00 € (Euro fünfhunderttausend). Dabei gehen die Parteien davon aus, dass die Gesellschaft zum Übertragungsstichtag über ein Eigenkapital in Höhe von 100.000,00 € verfügt. Das Eigenkapital ist zu ermitteln als Differenz der Posten der Aktivseite (§ 266 Abs.2 HGB) zur Summe aus Rückstellungen, Verbindlichkeiten, Rechnungsabgrenzungsposten und Passiven latenten Steuern (§ 266 Abs.3 Buchstabe B-E HGB)."
Auf den Übergabestichtag wird dann eine Zwischenbilanz erstellt, aus der sich das Eigenkapital ergibt. Ist das Eigenkapital zu diesem Stichtag höher als vereinbart, erhöht sich der Kaufpreis um diesen Betrag. Ist das Eigenkapital niedriger, dann reduziert sich der Kaufpreis nachträglich um diesen Betrag.
Wenn sich beispielsweise auf der Grundlage des auf den Übergabestichtag erstellten Abschlusses ergibt, dass das Eigenkapital zum Übergabestichtag 150.000,00 € beträgt, erhöht sich der Kaufpreis um 50.000,00 € (150.000,00 € - 100.000,00 €) auf 550.000,00 €.
Vorherige Ausschüttung
Viele Unternehmer schütten Bilanzgewinne nicht in voller Höhe sofort aus, sondern belassen diese in der Gesellschaft - der Hintergrund ist dabei meist, dass bei Ausschüttung Kapitalertragssteuer anfällt, die eingespart werden soll.
Aus Sicht des Käufers muss geprüft werden, wie viel Kapital als operatives Arbeitskapital wirklich im Unternehmen gebraucht wird.
Ist für den Betrieb des Unternehmens "unnötiges" Kapital vorhanden, kann es sinnvoll sein, dieses nicht benötigte Kapital im Vorfeld der Übertragung an den Verkäufer auszuschütten - sofern die Liquidität hierfür ausreicht.
Der Verkäufer hat hiervon keinen Nachteil, da der Gewinn bei Veräßerung von GmbH-Anteilen so besteuert wird wie eine laufende Gewinnausschüttung.
Bandbreite für das Eigenkapital
Üblicherweise vereinbaren die Parteien neben dem Wert der für die (vorläufige) Ermittlung des Kaufpreises zugrunde gelegt wird, auch eine Bandbreite von maximalem und minimalem Wert des zu übertragenden Eigenkapitals.
Dies gibt beiden Seiten Sicherheit im Hinblick auf den Kaufpreis und dessen Finanzierung.
In jedem Fall sollte die Frage einer möglichen Vorabausschüttung aufgelaufener Bilanzgewinne und des zu übertragenden Eigenkapitals im Rahmen der finalen Kaufvertragsverhandlungen geregelt werden.
Haftungsfalle bei Unternehmensnachfolge gegen Versorgungsrente
Eine Variante der Unternehmensnachfolge ist, dass das Unternehmen gegen die Zahlung von Versorgungsleistungen übertragen wird.
Bei den in diesem Zusammenhang vereinbarten Zahlungen vom Übernehmer an den Übergeber steht in der Regel die künftige Versorgung des Übergebers im Vordergrund. Bei den Zahlungen handelt es sich daher weder um Veräußerungsentgelt noch um Anschaffungskosten, die Übergabe erfolgt unentgeltlich unter Fortführung der Buchwerte (Siehe dazu ausführlich Schreiben des BMF zur einkommensteuerlichen Behandlung von wiederkehrenden Leistungen im Zusammenhang mit einer Vermögensübertragung, BMF vom 11.03.2010 – IV C 3 – S 2221/09/10004 und BMF Schreiben vom 06.05.2016 - IV C 3 - S 2221/15/10011).
Typisch sind derartige Vereinbarungen im Zusammenhang mit einer vorweggenommenen Erbfolge unter Angehörigen, sie sind aber grundsätzlich auch unter Fremden möglich, wenn die Vertragsbedingungen allein nach dem Versorgungsbedürfnis des Übergebers und der Leistungsfähigkeit des Übernehmers vereinbart werden (BFH, Urteil vom 16.12.1997 – IX R 11/94).
In der Folge kann der Übernehmer die Versorgungsleistungen als Sonderausgaben abziehen, der Empfänger muss diese ggf. als sonstige Einkünfte berücksichtigen (§ 22 Nr. 1 EStG, § 10 Absatz 1 Nummer 1a EStG).
In der vertraglichen Gestaltung der Übertragung schlummern Haftungsrisiken, wenn der bisherige Inhaber sich nicht ganz von dem Unternehmen lösen kann.
Eine solche Variante hatte der Bundesfinanzhof zu entscheiden (Urteil des BMF vom 20.03.2017, X R 35/16).
Der Vater hatte dem Sohn 100 % seiner Anteile an einer GmbH übertragen.
Der Sohn war neben seinem Vater zum alleinvertretungsberechtigten und von den Beschränkungen des § 181 BGB befreiten Geschäftsführer der GmbH bestellt worden.
Der Vater blieb daneben Geschäftsführer der GmbH. Für den Fall, dass er ohne Zustimmung abberufen würde, war der Vater zum Widerruf der Anteilsübertragung berechtigt.
Das Finanzamt hatte den Abzug der Versorgungsleistungen in Zusammenhang mit der Übertragung der GmbH-Anteile abgelehnt, weil der Übergeber die Geschäftsführertätigkeit nicht vollständig und ausnahmslos eingestellt habe.
Der Bundesfinanzhof hat letztlich die Auffassung des Finanzamts bestätigt. Er hat festgestellt, dass die Tätigkeit des bisherigen Inhabers „übernommen“ werden müsse – das bedeutet, dass das Unternehmen nach der Übernahme nicht mehr in den Händen des ursprünglichen Eigentümers, des „Übergebers“ ist. Die erforderliche Beendigung der Tätigkeit hat im entschiedenen Fall nicht vorgelegen.
Im Ergebnis handelt es sich damit um ein teilentgeltliches Rechtsgeschäft. Daher waren nicht nur die Zahlungen an den Übernehmer nicht abzugsfähig, sondern auch die stillen Reserven in den GmbH-Anteilen (Veräußerungspreis ./. Anschaffungskosten) anteilig aufzudecken.
In eigener Sache: Jetzt zum Newsletter anmelden
Alles neu macht der Januar - endlich können Sie sich unsere Informationen direkt in Ihr eMail-Postfach schicken lassen.
Dabei können Sie auswählen, ob Sie
- jeden in unserem Blog veröffentlichten Beitrag im Volltext bekommen wollen und/oder
- einmal im Monat eine Auswahl von Auszügen aus den besten Blogbeiträgen.
Außerdem können Sie sich jetzt schon für die UnternehmerNews registrieren: ein alle drei Monate erscheinender Newsletter, den wir mit Beraterkollegen aus Unternehmensberatung, Steuerberatung/Wirtschaftsprüfung und Rechtsberatung herausgeben und in dem wir über spannende Entwicklungen berichten. Ein Muss für Unternehmer ;-)
➽ Melden Sie sich am besten jetzt gleich an!
Und noch etwas: Vielleicht ist es Ihnen schon aufgefallen: wir haben unsere Seite auf das sichere HTTPS umgestellt, damit Informationen die Sie an uns schicken auf dem Weg sicher sind. Falls Sie unseren RSS-Feed abonniert haben, updaten Sie bitte die Adresse.
DIHK: „Herausforderung Unternehmensnachfolge“
Kurz vor Ende des vergangenen Jahres war das Thema Unternehmensnachfolge noch einmal in der Presse.
Der Deutsche Industrie- und Handelskammertag e.V. hat seinen "Report zur Unternehmensnachfolge 2017" vorgestellt mit Zahlen und Erfahrungen der IHK-Organisation zum Generationswechsel in deutschen Unternehmen.
Überschrieben hat der DIHK ihre Studie mit "die Herausforderung wächst".
Die Frankfurter Allgemeine Zeitung hat daraus getextet "Tausende Unternehmer ohne Nachfolger" - was auch nicht falsch ist.
Die Wesentlichen Feststellungen der IHK-Studie sind:
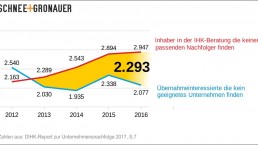
→ So viele Unternehmen wie nie sind auf Nachfolgersuche - allerdings gibt es immer weniger potentielle Nachfolger.
Ein Hauptgrund für die zunehmend enge Situation ist die demographische Entwicklung. Immer mehr Unternehmer erreichen das Ruhestandsalter; gleichzeitig dünnen die Jahrgänge der potentiellen Übernehmer von 25- bis 45-Jahren aus. Das Auseinanderklaffen dieser Schere verdeutlicht die Grafik.
→ Die Nachfolge wird häufig auf die „lange Bank“ geschoben; ein gutes Drittel der Alt-Inhaber kann emotional nicht „loslassen“.
→ 41 % der Senior-Unternehmer fordern einen überhöhten Kaufpreis.
→ 42 % der Senior-Unternehmer suchen die Beratung nicht rechtzeitig auf.
→ 40 % der potentiellen Übernehmer haben Finanzierungsschwierigkeiten, trotz derzeit günstiger Konditionen.
→ 40 % der potentiellen Übernehmer unterschätzen die Anforderungen an eine Unternehmensübernahme.
Die Zahlen sind zwar im Detail etwas anders als in der vergangenen Jahren, der allgemeine Befund aber unverändert. So sehr die IHK auch trommelt: viel ändert sich nicht.Read more
Was war, was wird?
Ein spannendes Jahr liegt (fast) hinter uns.
Wir haben viele interessante Sachen bearbeitet. Haben Mandanten in Krisen und bei Umstrukturierungen begleitet und für Unternehmen Käufer gesucht und gefunden.
Dabei sind wir mit vielen tollen Menschen in Kontakt gekommen - und mit einer Handvoll nicht ganz so tollen.
Wir sind irre viel durch die Gegend gefahren. Zu Mandanten, Gegnern und Gerichten. Zu Banken, in Unternehmen und zu Fortbildungen und Veranstaltungen - zwei Mal um die Welt waren es bestimmt.
Zusammengerechnet haben wir sicher mehrere Wochen am Telefon verbracht, Millionen von Buchstaben gelesen und geschrieben und tagelang geschimpft: über abgesagte Termine, die Bahn die nicht kommt, Sachen die einfach nicht klappen wollen, Technik die spinnt und natürlich die paar Idioten die in jedem Job unvermeidlich sind.
Wir waren stolz wie Oscar, als wir endlich die Druckfassung unseres Buchs zum Unternehmenskauf in der Hand hielten und heilfroh, als unsere neue Internetseite an den Start gegangen ist. Wir fühlten uns wie Superhelden, wenn die Sachen perfekt geklappt haben und haben gezweifelt, wenn es nicht so war.
Insgesamt haben wir super viel geschafft - und super viel von dem was wir uns vorgenommen haben nicht.
Wir danken allen, die uns im letzten Jahr begleitet haben und wünschen Ihnen und Ihren Liebsten einen guten Start in ein tolles Jahr 2018! Bis dahin.
P.S.: bevor Sie sich ärgern, wenn Sie Ihre Vorsätze nicht einhalten und sich die Dinge anders entwickeln als geplant - trösten Sie sich damit, dass es andern genauso geht:
Life is full of surprises, let’s get lucky!