
Was bringt die GroKo für den ehrbaren Kaufmann?
Ich habe mich durch den Koalitionsvertrag gekämpft. Ein mutiger Entwurf ist es - gelinde gesagt - nicht gerade geworden; eher haben die Koalitionäre sich auf den kleinsten gemeinsamen Nenner geeinigt und es steht zu befürchten, dass in den nächsten Jahren nur verwaltet wird, statt zu gestalten - wenn die SPD-Basis nicht noch dazwischen grätscht.
Ich vermute, den Titel "Ein neuer Aufbruch für Europa. Eine neue Dynamik für Deutschland. Ein neuer Zusammenhalt für unser Land" hat irgendein Satiriker in letzter Minute beigesteuert.
Der für mich schönste Satz aus dem Koalitionsvertrag lautet:
Wir brauchen ehrbare Kaufleute als Vorbilder unternehmerischen Handelns. Eigentum und Haftung gehören dabei zusammen. (S. 55)
Auf Wikipedia gibt es eine hübsche Grafik zur Definition des ehrbaren Kaufmanns. Gemeint ist jemand, der am Wirtschaftsleben teilnimmt und sich auf der Basis von humanistischer Grundbildung, wirtschaftlichem Fachwissen und gefestigtem Charakter mit Wirtschaftstugenden seiner Verantwortung gegenüber den Stakeholdern des Unternehmens und der Gesellschaft bewusst ist.
Nach Lektüre des Koalitionsvertrages scheint es mir, als sei der durchschnittliche Politiker am anderen Ende der Skala.
Sei es drum: was will die neue Regierung tun:
Die Gründung von Unternehmen soll einfacher werden
Die Bürokratiebelastung soll auf ein Mindestmaß reduziert werden (S. 62) - allerdings nur in der "Start- und Übergangsphase", danach schlägt das Grauen wieder unvermindert zu.
Damit mehr gegründet wird, sollen bestehende Instrumente zur Finanzierung von Gründungen und Wachstum junger Unternehmen fortgeführt (ach?) und weiterentwickelt werden und „wo passend auch für Nicht-Akademiker [geöffnet werden]“. Diese Selbstverständlichkeit steht wirklich auf S. 42 des Koalitionsvertrages.
Natürlich sollen die Bedingungen für Wagniskapital weiter verbessert werden. Damit private Investoren ihr Geld locker machen, soll es steuerliche Anreize geben S. 62 f.) – stand übrigens ganz ähnlich auf Seite 22 des Koalitionsvertrags vom Dezember 2013. Außerdem soll es einen Tech Growth Fund geben um die staatlichen Finanzierungsinstrumente in der Wachstumsphase ergänzen. (S. 42).
Lustig ist in diesem Zusammenhang das Arbeitsbeschaffungsprogramm für Insolvenzverwalter auf S. 62:
In den ersten beiden Jahren nach Gründung werden wir die Unternehmen von der monatlichen Voranmeldung der Umsatzsteuer befreien.
Prima: wenn dann die Gründer vergessen, die von Ihnen kassierte Mehrwertsteuer zu sparen, kann das Finanzamt direkt einen Insolvenzantrag stellen.
Auch im Gesellschaftsrecht tut sich was
Die Regelungen vor allem im Bereich des Unternehmens- und Konkursrechts und die Bemessungsgrundlage der Körperschaftsteuer sollen zwischen Deutschland und Frankreich vereinheitlicht werden (S. 55). Das kann heiter werden.
Das Recht der Personengesellschaften soll reformiert werden (na ja, das stimmt nicht ganz, erst mal soll eine Expertenkommission eingesetzt werden) und im Aktienrecht soll sich bei Anfechtungsklagen und etwas ändern.
Und weil vom numerus clausus im Gesellschaftsrecht ohnehin nicht so viel übrig ist, soll geprüft werden, ob zur Erleichterung von Forschungskooperationen eine neue Rechtsform für diese Art der Zusammenarbeit eingeführt werden sollte (S. 132) – mal sehen ob die GbRmbH kommt.
Justizsystem
Vor allem aber will die große Koalition das Vertrauen in den Rechtsstaat stärken. Jawoll!
Und wie macht sie das? Zum stellt sie neue Richter ein und zum anderen beschneidet sie die Rechte der Beschuldigten und der Nebenkläger im Strafverfahren (S. 124). Nerven ja auch diese langen Verfahren.
Wirtschaftsstrafrecht und Compliance
Wirtschaftskriminalität soll wirksam verfolgt und angemessen geahndet werden. Deshalb soll das Sanktionsrecht für Unternehmen neu geregelt werden. Das Unternehmensstrafrecht kommt also durch die Hintertür, indem sichergestellt werden soll, dass
bei Wirtschaftskriminalität grundsätzlich auch die von Fehlverhalten von Mitarbeiterinnen und Mitarbeitern profitierenden Unternehmen stärker sanktioniert werden (S. 127).
Dass die Verhandler vielleicht etwas wenig geschlafen oder es mit dem Weichspülen übertrieben haben, zeigt sich auch auf Seite 127:
Die geltende Bußgeldobergrenze von bis zu zehn Millionen Euro ist für kleinere Unternehmen zu hoch ...
Wie kann eine Obergrenze zu hoch sein? Tatsächlich geht es natürlich darum, dass die bisherige Grenze zu niedrig war: bei Unternehmen mit mehr als 100 Millionen € Umsatz soll die Höchstgrenze nämlich bei zehn Prozent des Umsatzes liegen – also über 10 Mio. €
Schön – zumindest für mich - ist aber, dass es gesetzliche Vorgaben und Anreize für die Aufklärungshilfe durch „Internal Investigations“ geben soll. Wenn das Unternehmen der Staatsanwaltschaft schon mal dadurch Arbeit abnimmt, dass es alles selber ermittelt – und alles offenlegt. Public Private Partnership also.
Und das waren nur die eher langweiligen Teile zu Recht und Wirtschaft. Zu den Themen wie Arbeitsrecht, soziale Sicherung, Digitalisierung, Außenpolitik und Ökologie sage ich besser gar nichts.

Investor gesucht für bekannteste europäische Premium-Reitstiefelmarke
Achtung: Dieses Unternehmen ist bereits erfolgreich übertragen. Die Pressemeldung dazu finden Sie hier und hier unsere aktuellen Angebote.
Wir sind beauftragt, einen Investor zu finden für einen international tätigen Premium-Hersteller von Reitstiefeln und Reitkleidung.
Allgemeines
Das Unternehmen benötigt zum Erhalt und zur Fortsetzung seiner Geschäftstätigkeit Kapital. Hierzu ist geplant, kurzfristig einen geeigneten Investor zu finden, der sich entweder mit entsprechendem Kapital beteiligt oder das Unternehmen komplett übernimmt.
Es ist beabsichtigt, das Unternehmen im Eigenverwaltungsverfahren zu sanieren; dieses wird Anfang Februar 2018 beantragt werden. Im Rahmen dieser Eigenverwaltung sollen die bereits in die Wege geleiteten Sanierungsmaßnahmen fortgesetzt und Kostenstrukturen weiter angepasst werden, um das Unternehmen langfristig auf eine wirtschaftlich stabile Basis zu stellen.
Unternehmensgegenstand und Historie
Bis heute bilden die Reitstiefel und Reithosen das Kerngeschäft im Reitsportbereich. Turnierbekleidung (Sakkos, Fräcke, Shirts, Blusen), eine Sportswear-Kollektion sowie Strümpfe und Accessoires runden das Angebot ab.
Zusätzlich zum Reitsportsortiment entwickelt, produziert und vertreibt das Unternehmen in Lizenz eine sehr erfolgreiche, hochmodische Damenhosenkollektion des Luxussegments, die über den Textileinzelhandel vertrieben wird.
Produkte
Das Unternehmen ist heute weltweit als Premium-Komplettanbieter für Reitstiefel und Reitbekleidung für Damen und Herren bekannt.
Das Markenlogo des Unternehmens verfügt über eine große Bekanntheit und ist auf allen großen Turnierplätzen der Welt zuhause.
Reitstiefel
Die Reitstiefelkollektion des Unternehmens umfasst hochwertige Leder-Reitstiefel für Dressur und Springen sowie Allroundstiefel. Chaps, Stiefeletten und Schuhe runden das Angebot ab. Besonderes Alleinstellungsmerkmal des Unternehmens ist der hohe Grad an Individualität, mit dem die Reitstiefel gemäß den Ansprüchen und Wünschen des Kunden ausgestattet und maßgefertigt werden können.
Reithosen/Turnierbekleidung
Das Bekleidungsangebot umfasst das Vollsortiment für Reiter und Reiterinnen.
Einen Schwerpunkt bilden die Reithosen, deren Produktion aufgrund der Verwendung bi-elastischer Stoffe sehr anspruchsvoll ist. Die Entwicklungs- und Produktions- und Qualitätsbedingungen sind bei den Hosen ähnlich wie bei den Stiefeln, allerdings gibt es im Hosenbereich bereits Teilsortimente, die im Vollkauf bezogen werden.
Eine ebenfalls zum Sortiment gehörende Kollektion eleganter Turnierbekleidung (Sakkos, Fräcke, edle Turniershirts und -blusen) vervollständigen das Bekleidungssortiment für den Reitsport.
Sportswear/Strümpfe/Accessoires
Das im Jahr 2000 in das Sortiment aufgenommene Sportswear-Segment ergänzt den Bereich der reinen Reitsportbekleidung um „street-taugliche“ und modische Kollektionsmodelle, wie beispielsweise Jacken, Westen, Sweats, Fleece und Shirts. Zudem gehören Strümpfe und Accessoires zur Kollektion.
Hochmodische Damenhosen
Dieses Segment ist Mitte der 2000er Jahre aus den damaligen Reithosenmodellen hervorgegangen. In Zusammenarbeit mit dem Lizenzgeber und Markeninhaber wurden Damenhosenmodelle entwickelt, die genau wie die Reithosen aus bi-elstischen Stoffen gefertigt wurden und zunächst sogar auf den Schnitten der Reithosen beruhten und deshalb über hervorragende Passformeigenschaften verfügen.
Heute werden ausschließlich eigene Modelle für diese Kollektion entworfen – die Verwendung der bi-elastischen Stoffe stellt dabei bis heute eine Besonderheit in diesem Segment dar. Zweimal pro Jahr wird eine Kollektion entwickelt, über einen separaten Vertrieb an den Textileinzelhandel und hier ausschließlich an den gehobenen Einzelhandel (überwiegend Luxusboutiquen/-händler) verkauft und ausgeliefert.
Vertrieb
Das Unternehmen vertreibt seine Produkte überwiegend über qualifizierte Fachhändler, u.a. einen deutschlandweit etablierten Reitsport-Fachhändler mit zahlreichen Filialen.
Hauptabsatzgebiete sind neben Deutschland die Beneluxstaaten, Skandinavien, England, Österreich, Schweiz und Nordamerika.
Unternehmensstandort
Das Unternehmen hat seinen Sitz im östlichen Nordrhein-Westfalen.
Immobilie
Das Unternehmen wird in einer gemieteten Gewerbeimmobilie (Lager‑/Produktionsgebäude) betrieben.
Ablauf des Investorenprozesses
Das Unternehmen soll im Wege eines so genannten Eigenverwaltungsverfahrens saniert werden. Ziel ist es, dass das Unternehmen, verbunden mit den geplanten und bereits begonnenen Sanierungsmaßnahmen, seine starke Marktpositionierung als Premiumhersteller halten und zukünftig erfolgreich fortsetzen kann.
Das Eigenverwaltungsverfahren bietet große Freiheiten für gesellschaftsrechtliche Gestaltungen und die Bereinigung von Schulden.
Eine Besonderheit stellt im Eigenverwaltungsverfahren der knappe Zeitrahmen dar. Um Verunsicherungen im Markt und bei den Kunden zu vermeiden, wird möglichst kurzfristig ein finanzstarker Investor gesucht. Sämtliche Verhandlungen müssen deshalb entsprechend zügig geführt werden.
Nach Unterzeichnung einer Vertraulichkeitserklärung gewähren wir Ihnen gerne Einsicht in entsprechende betriebswirtschaftliche Auswertungen und Jahresabschlüsse.
Bei konkretem Interesse stehen wir gerne für kurzfristige Ortstermine im Unternehmen zur Verfügung.
Weitere Informationen entnehmen Sie gerne dem anonymisierten Exposé, das Sie hier herunterladen können:
Unternehmensexposé: bekannteste europäische Premium-Reitstiefelmarke
Unsere Tätigkeit ist für den Käufer nicht mit Kosten verbunden. Bei Fragen sprechen Sie uns bitte unverbindlich an.

Veranstaltung: Fehler bei der Rechtsformwahl und der Finanzierung vermeiden
Verschiedene Einrichtungen im Landkreis Grafschaft Bentheim begleiten Existenzgründer auf dem Weg in die Selbständigkeit.
Einige von ihnen haben sich auf Initiative der Wirtschaftsförderung des Landkreises zu einem Beratungsnetzwerk namens "TOPstart" zusammengeschlossen, um für mehr Transparenz und eine effizientere Begleitung im "Beratungsdschungel" zu sorgen.
Unter anderem organisiert "TOPstart" alle möglichen Veranstaltungen für Gründer, Übernehmer und gestandene Unternehmer.
Ich freue mich riesig darauf, gemeinsam mit unserem Kooperationspartner Klaus Neesen von der Neesen Mittelstandsberatung am 12.04.2018 in Nordhorn Tipps zum Thema "Richtig Gründen/Übernehmen - Fehler bei der Rechtsformwahl und der Finanzierung vermeiden" zu geben.

OK, OK - das klingt nicht gerade super spannend - ist es aber! Denn es ist doch so: wenn Sie hier Fehler machen, haften Sie mit Haut und Haaren und auch eine GmbH/UG nutzt Ihnen gar nix - regelmäßige Leser unseres Blogs wissen das natürlich. Profi-Tipp: abonnieren Sie gleich unseren kostenlosen Newsletter!
Wenn Sie also nicht riskieren wollen, Ihr sauer Verdientes bei der Bank oder dem Insolvenzverwalter oder sonstwem abgeben zu müssen, kommen Sie vorbei und machen sich schlau.
Auch wenn Sie das Thema überhaupt nicht interessiert sollten Sie vorbei kommen, denn der NINO-Hochbau - ein Überbleibsel aus der Zeit der Textilindustrie in der Grafschaft Bentheim ist in jedem Fall einen Besuch wert. Von dort stammt auch das Beitragsbild

(K)ein Sonntagsmärchen aus der Obergrafschaft
Es war einmal eine Frau, die hatte einen Mann, der war so klug, dass er alles viel besser wusste als sie. Darüber war die Frau immer sehr froh.
Und so trug es sich eines idyllischen sonntags zu, dass der Mann auf eine Leiter stieg, die er trotz der Warnung seiner ängstlichen Frau nur nachlässig sicherte, um einen Baum zu beschneiden.
Sodann begab es sich, dass die nur gut eine Stunde später in einem Hospital angefertigten Aufnahmen Brüche des rechten Beines zeigten. Eiligst wurde der kluge Mann in den Operationssaal geschoben. Die brave Frau und die artigen Kinder harrten bange im Krankenhaus aus. Nach wenigen Stunden, sechs Schrauben und einem Plattenimplantat später war alles wieder flugs gerichtet.
Sorgenvoll beugte sich die Frau über den erschöpften Gatten, der alsdann mit leiser aber dennoch fester Stimme sagte: "Ich brauche jetzt unbedingt das Ladekabel für mein Handy, das Notebook plus Kabel, das Kensington-Lock, meine Kladde mit meinen Notiz, etwas zu schreiben ....."
Und da wusste die Frau auf einmal ganz sicher: Der Kopf jedenfalls ist 100%ig in Ordnung!
Auf unserem Blog, liebe Leser, gibt es deshalb heute leider nichts Kluges.
Bedienungsanleitung zum sicheren Einsatz von Leitern sind aber sehr willkommen. Gartengehilfen mit Erfahrung im Baumschnitt mögen sich bitte kurzfristig bewerben.
Ihnen einen guten Start in die Woche!
Die bange Frau.
Zahlungsunfähigkeit und Insolvenzantragspflicht bei Gesellschafterforderungen
Wenn eine Kapitalgesellschaft oder eine Personengesellschaft die nur juristische Personen als Gesellschafter hat, zahlungsunfähig ist, müssen die Gesellschafter einen Insolvenzantrag stellen (§§ 15a, 17 InsO).
Zahlungsunfähigkeit bedeutet, dass die liquiden Mittel nicht ausreichen, um die fälligen Verbindlichkeiten zu bezahlen und diese Unterdeckung nicht innerhalb von drei Wochen beseitigt werden kann (siehe unsere Infografik zur Insolvenzantragspflicht).
So weit, so gut und - hoffentlich - allgemein bekannt. Aber wie das eben so ist: wenn man etwas konkret machen muss, ist es gar nicht mehr so einfach und plötzlich tauschen allerlei Einzelfragen auf.
Eine dieser Fragen ist, ob Forderungen von Gesellschaftern gegenüber der Gesellschaft bei der Ermittlung der Höhe der Verbindlichkeiten berücksichtigt werden müssen.
Das können beispielsweise Darlehen sein, oder Gehaltsansprüche des Gesellschafter-Geschäftsführers oder Miete, wenn der Gesellschafter auch Vermieter ist, oder auch Forderungen aus Lieferungen und Leistungen. Jedenfalls spielen in fast allen Fällen die ich auf dem Tisch habe, Gesellschafterverbindlichkeiten eine Rolle.
Ausgangspunkt ist, dass nach § 64 Satz 3 GmbH und § 92 Abs. 3 AktG Geschäftsführer/Vorstände an Gesellschafter geleistete Zahlungen ersetzen müssen, soweit diese zur Zahlungsunfähigkeit der Gesellschaft geführt haben - es sei denn, bei Beachtung der Sorgfalt eines ordentlichen Geschäftsmanns war dies nicht erkennbar.
Trotzdem folgt daraus nicht, dass Forderungen von Gesellschaftern bei der Feststellung der Zahlungsunfähigkeit nicht berücksichtigt werden müssten.
Der Bundesgerichtshof (BGH) hat vielmehr schon in seinem Urteil vom 09.10.2012 – II ZR 298/11 – festgestellt, dass fällige und ernsthaft eingeforderte Gesellschafterforderungen bei der Beurteilung ob Zahlungsunfähigkeit besteht, nicht auszuklammern sind, sondern immer im Liquiditätsstatus berücksichtigt werden müssen.
Für den Geschäftsführer vereinfacht dies die Sache ganz erheblich, weil er bei der Prüfung, ob er einen Insolvenzantrag stellen muss, nicht auch noch prüfen muss, ob für einen Teil der Gesellschaftsschulden Sonderregelungen gelten. Diese Vereinfachung ist gut für ihn, denn immerhin haftet er mit seinem Privatvermögen und macht sich strafbar, wenn er bei der Prüfung einen Fehler macht.
Der BGH stellt auch klar, dass der Anwendungsbereich des § 64 Satz 3 GmbH nur dann eröffnet ist, wenn gerade die Zahlung an einen Gesellschafter die Zahlungsunfähigkeit verursacht. Wenn die Gesellschaft hingegen bei bereits eingetretener Zahlungsunfähigkeit Zahlungen an den Gesellschafter vornimmt, haftet der Geschäftsführer bereits nach § 64 Satz 1 GmbH.
 (Nur) in den Fällen, in denen nicht schon das Bestehen der Gesellschafterverbindlichkeit zur Zahlungsunfähigkeit führt, sondern erst die eigentliche Zahlung, steht der Gesellschaft ein Leistungsverweigerungsrecht gegenüber dem Gesellschafter zu, weil der Geschäftsführer sich sonst widerstrebenden Pflichten ausgesetzt sähe.
Falls es bei Ihnen eng wird - rufen Sie uns rechtzeig an. Oder buchen Sie unseren Risiko-Check für Unternehmer.
Das Beste oder nichts – was man von Autohändlern lernen kann
Wir haben neulich ein neues Auto gekauft.
Allerdings hat der Wagen reichlich Macken. Das Auto wirkt, als wäre es nicht richtig fertig geworden beim Entwickeln. Hier ein paar Beispiele:
- Standardeinstellungen stellen sich jedes Mal wieder zurück, wenn der Motor ausgeht,
- die Fernbedienung besteht aus zwei Teilen die nicht zusammenpassen (Türöffner und Standheizung),
- die Anzeige schneidet alle Liedtitel ab,
- die Bedienung ist nicht einheitlich,
- auch wenn man alle Schlüssel im Auto hat, verriegelt der Wagen und sperrt einen aus,
- im Navi dauert die "Schnellste Route" länger als die anderen, dafür ist sie kürzer als die "Kürzeste Route". Außerdem wird die Routenführung scheinbar mit dem Zufallsgenerator zusammengewürfelt.
Aber für solche Fälle hat der Hersteller ja extra Kontaktmöglichkeiten, damit einem geholfen wird. Also habe ich eine etwas launige eMails dorthin geschickt und alle Sachen aufgelistet, die mich an dem "Bananenauto" stören.
Und tatsächlich: nach einem Monat gab es schon kam tatsächlich eine Eingangsbestätigung. Nach zwei Erinnerungen und fast fünf weiteren Monaten kam dann eine Antwort. Die hätte sich der Hersteller auch schenken können - nur Blabla und natürlich: das sind keine Bugs, das sind Features.
Zwischenzeitlich hatte der Kundendienst ein Update am System durchgeführt - mit dem Ergebnis, dass mehrere Funktionen einfach abgeschaltet wurden.
Auf die Bitte, das verkorkste Update rückgängig zu machen, gab es ein Schulterzucken: "geht nicht". Weitere Nachfragen werden nicht beantwortet oder ignoriert. Auch der Verkäufer des Wagens hat es nicht nötig, auf Anfragen zu reagieren.
Aber: niemand ist unnütz, er kann immer noch als schlechtes Beispiel dienen. In diesem Fall dafür, wie man seinen Kunden zeigt, dass sie einem vollkommen egal sind, wenn sie erst einmal bezahlt haben.
War der Anwalt ethisch oder ein Verbrecher?
Der Mandant hat mich um Hilfe gebeten, Ansprüche gegen einen Anwalts“kollegen“ geltend zu machen. Es geht um folgenden Sachverhalt:
Ein Anwalt hat einen Mandanten, mit dessen Selbständigkeit es nicht so gut läuft und der sich mit seinen Mitgesellschaftern streitet.
In dieser Situation gründet der Anwalt mit seinem eigenem Geld (25.000,00 €) eine GmbH und wird deren Alleingesellschafter. Diese GmbH übernimmt das Unternehmen des Mandanten und führt es fort, der Mandant wird Geschäftsführer.
Gleichzeitig wird zwischen GmbH und Anwalt ein Beratungsvertrag mit einer festen Laufzeit von einem Jahr geschlossen. Während dieser Zeit soll der Anwalt jeden Monat ein Pauschalhonorar von 5.000,00 € pro Monat plus MWSt bekommen; was er dafür tun muss, ist nicht genau definiert.
Der Mandant unterschreibt alles, was der Anwalt ihm vorlegt. Er sagt, er hätte seinem Anwalt vollkommen vertraut (und vielleicht hat er auch nicht alles verstanden).
Nach einem Jahr verkauft der Anwalt dem Mandanten die Anteile zum Nennwert von 25.000,00 €. Bis dahin hat die Gesellschaft nur Verluste gemacht. Der nicht durch Eigenkapital gedeckte Fehlbetrag beträgt zu diesem Zeitpunkt rd. 34.000,00 €.
Bis zum Verkauf hat die Gesellschaft 30.000,00 € an den Anwalt gezahlt. Allzu viel hat der Anwalt für sein Geld wohl nicht gemacht. Allenfalls gab es ein paar Telefonate. Er sieht es natürlich anders.
Kurze Zeit nach dem Verkauf ist die GmbH pleite. Der Mandant sagt, der Anwalt habe Kontovollmacht gehabt und alle Überweisungen an sich selbst eigenhändig vorgenommen. Die Buchhaltung hat ein mit dem Rechtsanwalt verwandter Steuerberater gemacht.
Der Mandant sagt weiter, er hätte beim Kauf der Anteile gar nicht gewusst, wie schlecht die Gesellschaft dasteht. Alle Unterlagen wären ihm erst nach dem Verkauf der Anteile übergeben worden, diese habe vorher de Anwalt in seiner Kanzlei aufbewahrt.
Er fühlt sich "betrogen", weil es dem Anwalt nur darum gegangen sei, doppelt abzukassieren.
Ein Verstoß gegen die Kapitalaufbringungsvorschriften bei der GmbH liegt auf der Hand. Aber ich habe auch ein Störgefühl, was die Berufspflichten des „Kollegen“ angeht und grüble, wie ich ihn am besten packen und ihm die Hammelbeine langziehen kann.
Was meinen Sie? Ich freue mich über Kommentare.
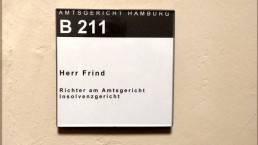
Soll der Insolvenzrichter nur noch durchwinken?
Niemand darf seinem gesetzlichen Richter entzogen werden - so steht es in Artikel 101 des Grundgesetzes. Gemeint ist, dass es eine im Voraus festgelegte und hinterher überprüfbare Festlegung gibt, welcher Richter für welchen Fall zuständig ist. Auf diese Weise soll Willkür verhindert werden.
Deswegen gibt es bei Gericht so genannte Geschäftsverteilungspläne, in denen die Zuständigkeiten abstrakt geregelt sind. Den Geschäftsverteilungsplan legt das Präsidium des jeweiligen Gerichts fest.
Beim Hamburger Amtsgericht ist Abteilung 11 beispielsweise zuständig für Zivilsachen außerdem für ein paar Verkehrszivilsachen und ein Wohnungseigentumssachen. Eben typischer Kleinkram der vor einem Gericht passiert, wenn Leute sich streiten.
Der Vorsitzende dieser Abteilung ist seit Anfang des Jahres Richter am Amtsgericht Frank Frind.
 Erwähnenswert ist das, weil Frank Frind einer der profiliertesten deutschen Insolvenzrichter und gleichzeitig Vorsitzender der BAK-Inso, dem Bundesarbeitskreis Insolvenzgerichte, ist - oder genauer war. Außerdem hat er zahlreiche Publikationen in Fachzeitschriften und namhaften Kommentaren verfasst und ist umfassend als Referent tätig.
Dass er aufgrund des geänderten Geschäftsverteilungsplans nach 21 Jahren nicht mehr für Insolvenzsachen zuständig sein soll, bezeichnet er in einem Interview mit der Wirtschaftswoche als "Höchststrafe".
Grund für die Änderung des Geschäftsverteilungsplan ist wohl, dass das Präsidium "den Kaffee auf" hatte von dem gelegentlich als „grenzwertig" und "anmaßend" empfundenen Auftreten des Richters.
Konkreter Anlasse war die Beschwerde eines Hamburger Insolvenzverwalters. Der Verwalter behauptet, Richter Frind habe angekündigt ihn künftig nicht mehr bei Verfahren berücksichtigen zu wollen, wenn er einen bestimmten Insolvenzplan einreiche.
Anders die Lesart aus Sicht des Richters. Er habe lediglich angekündigt, den Insolvenzplan, sollte er eingereicht werden, zurückzuweisen, da er die Gläubiger massiv benachteilige und ausschließlich für den Schuldner vorteilhaft sei und weil der Schuldner keinen Insolvenzeigenantrag gestellt hatte. Er erklärt hierzu:
„Die gegen mich erhobenen Vorwürfe sind falsch, aber das Verfahren hat mir keine Gelegenheit zu angemessener Verteidigung geboten. Unter anderem wurden die sehr zahlreichen Verwalter, mit denen ich jahre- beziehungsweise jahrzehntelang gut zusammengearbeitet habe, nicht gehört. In jedem Fall bin ich enttäuscht und sehr betroffen, wenn engagierte und zuweilen durchaus unbequeme Insolvenzrichter auf diese Weise aus dem Insolvenzdezernat entfernt werden können, worauf die die Vorwürfe Erhebenden im Ergebnis zielen.“
Zugegeben, Frind hat immer wieder polarisiert. Er hat eine starke Position des Insolvenzgeichts gegenüber den Verwaltern bezogen und sich auch gelegentlich über diese lustig gemacht.
Aber bei aller Kritik am Auftreten: Aufgabe eines Insolvenzrichters ist es eben auch, die Beteiligten zu kontrollieren und darauf zu achten, dass das Verfahren so durchgeführt wird, wie die Gesetze es vorsehen. Dass sich dabei Konflikte zwischen einem einem kritischen, sachkundigen und selbstbewussten Richter und den anderen Beteiligten ergeben können, liegt auf der Hand.
Zumal seit Inkrafttreten des ESUG fast alle größeren Verfahren nicht mehr vom Gericht verteilt werden, sondern im Vorfeld meistens zwischen den Beratern des Schuldners und dem späteren Insolvenzverwalter angebahnt werden. Getreu dem Motto: eine Hand wäscht die Andere.
Dirk Hammes, der nach Bekanntwerden der Causa Frind kritisch zu der Entscheidung Stellung bezogen hat und darin einen schweren Eingriff in die richterliche Selbstbestimmung sieht, schrieb:
"Dass zwischen den Schuldneranwälten und dem späteren Insolvenzverwalter in manchen Fällen Beziehungen und Abreden bestehen, die dem Verfahrensziel entgegenlaufen, ist in der Szene allgemein bekannt.“
Gerade in einem solchen Umfeld bedarf es eines starken Insolvenzgerichts, das sich auch fachlich mit den großen Verwalterkanzleien messen kann und nicht nur "Grüßaugust" ist, der alles durchwinkt.
Auf der anderen Seite ist aber kleinliche Korinthenkackerei und selbstgerechtes Auftreten ebenso fehl am Platz, wenn es darum geht, wirtschaftlich sinnvolle Lösungen umzusetzen - denn am Ende geht es um Menschen und um Arbeitsplätze. Read more
Rezension: „Verhandeln“ von Frank Kittel
Vor Weihnachten hat der Haufe-Verlag Bücher zum Vorzugspreis an Autoren verkauft und natürlich haben wir ein paar Werke geordert.
Zum Beispiel "Verhandeln" von Frank Kittel, ISBN 978-3648068823, alles in allem 303 Seiten für gerade mal 14,95 €.


Teil 1 startet mit einem Wissenstest. Danach folgen einzelne Kapitel, in denen jeweils Einzelfragen dargestellt werden: "Die richtige Vorbereitung“, "Den Verhandlungspartner richtig Einschätzen“, "Die richtige Verhandlungstaktik“ etc. In diesen Kapiteln gibt es jeweils Erklärungen zu den einzelnen Themen und außerdem Trainings, Tests und Beispiele.
Dieser Teil des Buchs schließt mit einer „Checkliste für erfolgreiche Verhandlungen" und Lösungen zu den Tests und Traingseinheiten.
In Teil 2 werden zu unterschiedlichen Verhandlungssituationen – beispielsweise "Souverän mit Druck umgehen“, "Der Königsweg: Beide Verhandlungspartner gewinnen“, "Geschickt Verhandlungsblockaden lösen“ etc - verschiedene Beispieldialoge wiedergegeben.
Am Ende der Dialoge wird jeweils eine Ankreuz-Frage dazu gestellt, wie der Leser den Dialog oder den weiteren Fortgang der Unterhaltung beurteilt:
Wie meistert Herr Koch diese Situation?
❏ er wird sich überrumpeln lassen
❏ normale Reaktion, er hat ja keinen Spielraum,
❏ das ist Erpressung, das hätte er sich nicht bieten lassen dürfen.
Danach folgt jeweils eine Darstellung, wie „der Experte“ die Situation beurteilt sowie ein kurzes Feedback.
Zwischen den einzelnen Dialogen finden sich gelegentlich Theorieblöcke „So setzen Sie Ihre Kenntnisse um“ und „Fakten und Hintergründe“ sowie gelegentliche Übungen.
Der Autor hat Ahnung von der Materie und erkennbar Erfahrung in der Vermittlung. Gerade die Analyse der Dialoge bietet eine Reihe von Anregungen.
Allerdings richtet sich das Buch - wie ich erst beim Lesen gemerkt habe - in erster Linie an Arbeitnehmer. Dem entsprechend geht es vor allem um Verhandlungen im betrieblichen Umfeld und mit Vorgesetzten.
Insgesamt ist es ein ordentlich gemachtes Buch, dass einen guten Einstieg bietet und sich zum Selberlernen eignet.
Leider ist das Layout etwas lieblos - bei einer Neuauflage würde ein wenig Hübschmachen nicht schaden. Mir kommt außerdem Theorieteil zu kurz, und Tests und Mitmachaufgaben machen mag ich auch nicht - aber das ist Geschmackssache.

Frisch aus der Druckerei
Ganz druckfrisch: unsere Reklame-Postkarten, damit sich noch mehr Leute zu unserem Newsletter anmelden (Klick auf das Foto): Read more
GmbH & Co. KG? Ist doch ganz einfach, eigentlich
"Also" sagt der Mandant "ist die KG doch eigentliche nur eine plumpe Hülle?".
Ich habe erst einmal gar nicht verstanden was er meint, aber irgendwann ist es mir gedämmert: er hatte nicht verstanden, wie seine GmbH & Co. KG eigentlich funktioniert.
Das ist auch nicht weiter schlimm, denn Unternehmer heißen ja deswegen Unternehmer, weil sie etwas unternehmen und nicht deshalb, weil sie Paragraphen lesen.
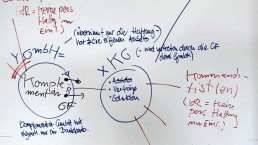
Aber nur gut informierte Mandanten treffen gute Entscheidungen. Also ran ans Flipchart und das Ganze erklärt:
In einer Kommanditgesellschaft (KG) gibt es immer zwei Arten von Gesellschaftern: solche die eine Einlage zeichnen und ansonsten nicht haften – die Teilhafter oder Kommanditisten – und die, die mit ihrem gesamte Vermögen haften – die Vollhafter oder Komplementäre (§ 161 HGB).
In einer GmbH & Co. KG ist der Vollhafter eine GmbH, das ist alles. Dies dient nur einem Zweck, nämlich dem, dass am Ende keine Mensch mit seinem Privatvermögen haftet, sondern nur eine GmbH.
In der Regel gehört das ganze Vermögen der KG und diese erledigt das operative Geschäft – stellt Mitarbeiter ein, schließt Verträge mit Lieferanten und Kunden etc. Die GmbH hat oft nur ein Konto auf dem die Stammeinlage liegt.
Weil eine GmbH nur ein juristisches Konstrukt ist und nicht selber handeln kann, braucht sie mindestens einen Geschäftsführer (§ 47 GmbHG). Aus dieser Konstruktion resultiert auch die eigenartige Vertretungsregelung bei der GmbH & Co. KG.
Die Geschäftsführer der GmbH vertreten die GmbH und diese vertritt als Vollhafterin die KG. In Verträgen und Klagen heißt das dann:
X GmbH & Co. KG, diese vertreten durch ihre Komplementärin Y GmbH, diese wiederum vertreten durch ihre Geschäftsführer A und B